总部咨询热线
132-808-33289
 来源:西美企业管理咨询
 时间:2026-11-18
 点击:5次
引言
自2024年以来,全球可持续性信息披露正式从"自愿叙事"迈入"强制监管"时代。而在信息披露之外,另一个更具分量的趋势也在同步推进——可持续性信息的独立鉴证(Assurance)。2024年11月,国际审计与鉴证准则理事会(IAASB)正式发布《可持续性鉴证业务一般要求》(ISSA 5000),这是全球首个专门针对可持续性信息鉴证的综合性标准,被业界普遍视为未来可持续性审计的全球基准。
对于资产管理、清洁能源、智能制造、高端制造、医药健康、金融与保险、交通运输、零售与消费品等依赖ESG叙事获取融资与客户认可的企业而言,理解ISSA 5000的时间坐标与技术要求,已经是一个决定未来融资、合规与信誉竞争力的"刚需课题"。
一、ISSA 5000是什么
1. 核心定位
ISSA 5000(International Standard on Sustainability Assurance,国际可持续性鉴证标准)由IAASB制定,是首个为可持续性鉴证工作提供通用、全面、独立框架的国际标准。它的目标很直接:增强利益相关者对可持续性报告信息的相关性、可靠性、可信度与可比性的信心,为全球可持续性鉴证实践提供统一基准,避免鉴证实践碎片化。
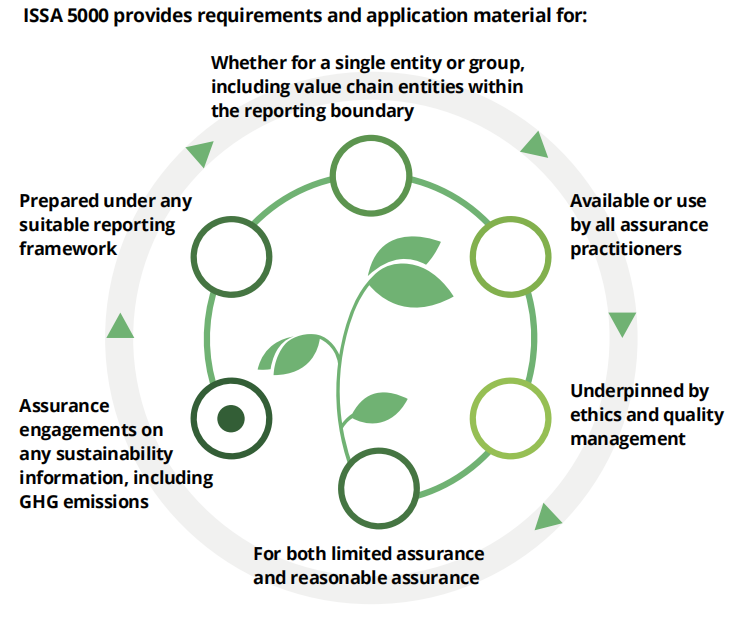
2. 适用范围
ISSA 5000适用于所有可持续性信息的鉴证工作,无论信息以何种形式呈现,无论报告是强制还是自愿。这意味着它既可以用于依据GRI、ISSB(IFRS S1/S2)、欧盟CSRD等单一框架编制的信息,也可以用于同时依赖多个框架编制的信息。标准本身不依赖其他鉴证标准,仅参考质量管理和伦理准则。
二、ISSA 5000主要内容
1. 两种鉴证级别:有限鉴证与合理鉴证
ISSA 5000同时覆盖合理鉴证(Reasonable Assurance)和有限鉴证(Limited Assurance)两种业务级别。这为处于不同数据成熟度阶段的企业提供了差异化选择空间:对数据基础薄弱的企业,可以从有限鉴证起步,逐步过渡到合理鉴证。
2. 核心内容框架
ISSA 5000 的实质要求覆盖了鉴证业务的全生命周期,重点包括:
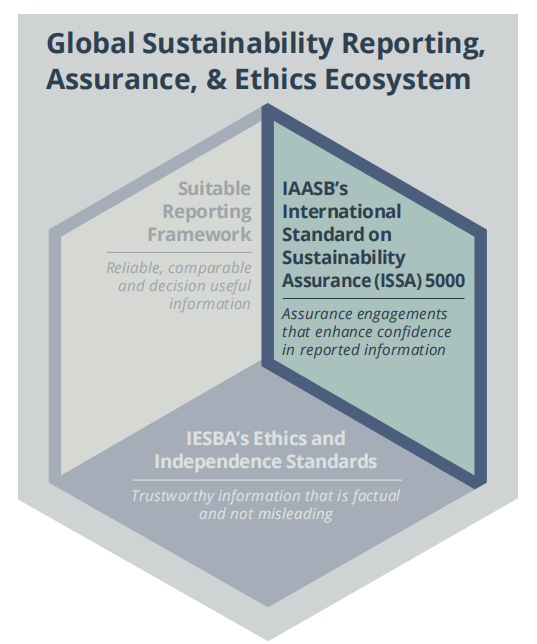
职业道德与独立性:要求遵守IESBA(国际会计师职业道德准则理事会)伦理准则;
质量管理:与ISQM 1保持一致的事务所和业务质量管理体系;
计划与风险评估:引入"实体识别可持续性信息的流程"概念,明确双重重要性(Double Materiality)的处理;
证据收集:对适用于ESG报告的难点(如定性信息的重要性、欺诈与法规合规风险)作出专门回应;
报告:明确鉴证结论的形式与披露要求。
三、时间维度:每一个关键节点都是倒计时
这是本次解析的重点——ISSA 5000带来的不是"未来某天"的变化,而是一个已经进入倒计时、且正在全球范围内陆续落地的合规时间窗口。我们从标准的时间历程和生效节点来审视其紧迫性:
1. 从动议到生效:
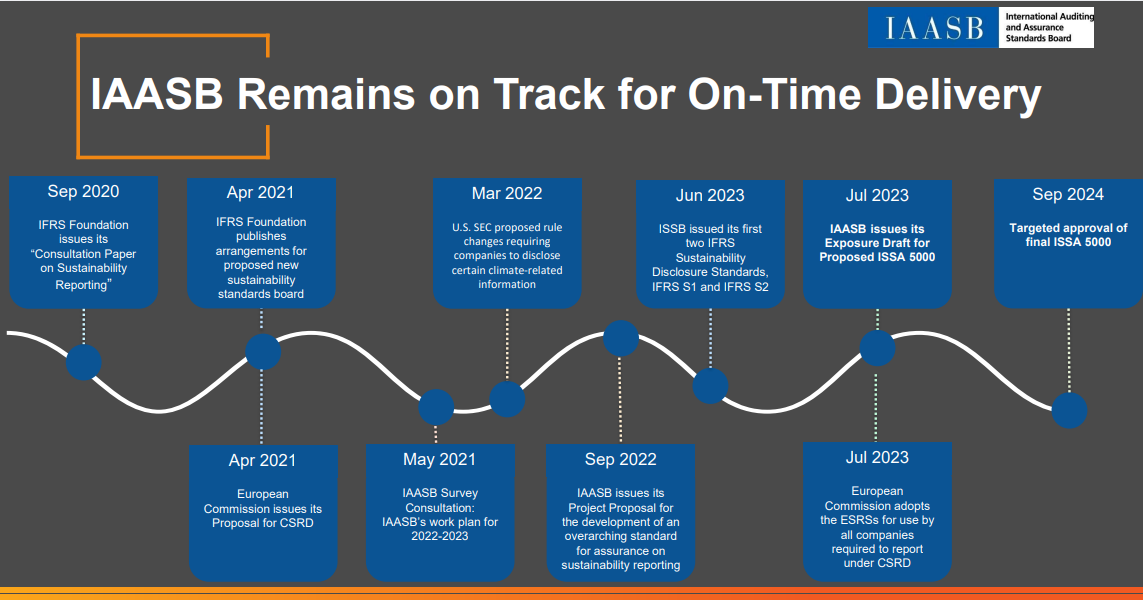
2026年12月15日——正式生效,适用于该日或之后开始报告期间的可持续性信息
2. 为什么时间如此紧迫?
其一,生效日期已近。 按当前时间(2026年11月)计算,ISSA 5000的正式生效日仅剩不到一个月(2026年12月15日)。它不再是远期的监管蓝图,而是即将落地的现实。凡是报告期开始于2026年12月15日或之后的可持续性信息,其鉴证业务即可适用该标准,且允许提前采用。
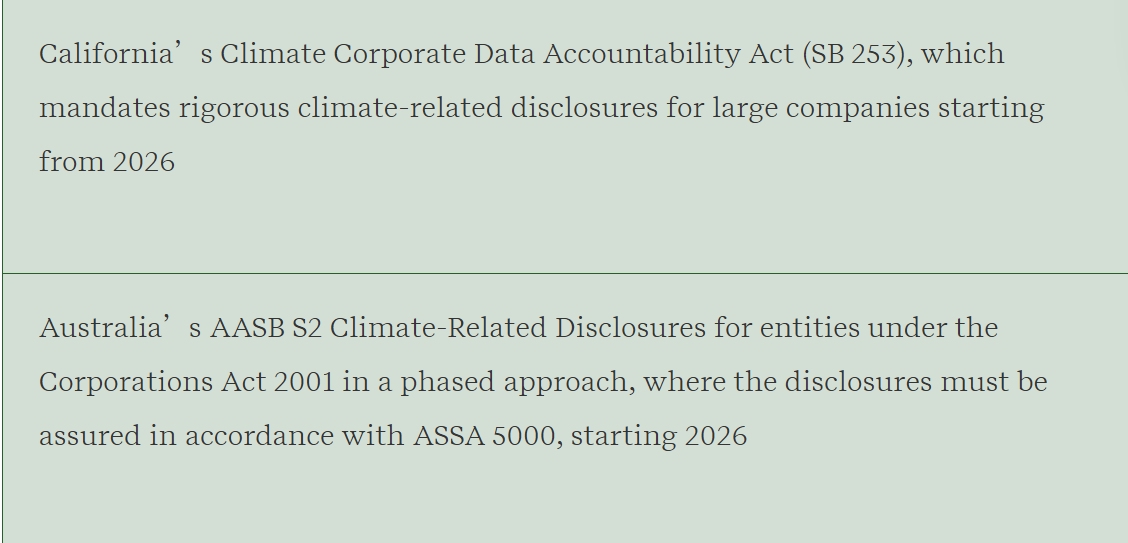
其二,全球司法管辖区正在争相"前置部署"。 各方普遍预计ISSA 5000将成为各国采纳的全球基准。例如香港鉴证计划发布与ISSA 5000一致的HKSSA 5000标准并将于2026年12月15日生效;同时ISSA 5000也直接支撑加州SB 253、澳大利亚AASB S2等新兴气候披露法规的要求。换言之,那些"本地化"的鉴证标准几乎都与ISSA 5000同构,真正留下的额外缓冲时间非常有限。
其三,配套标准已就位。 IESBA已在2025年1月发布《可持续性鉴证国际伦理标准》(IESSA),与ISSA 5000配套使用;2025年11月IAASB又发布了ISSA 5000示范鉴证报告。整个"标准—伦理—示范"体系已经闭环,说明落地执行的通道已经全面打开。
其四,从"体系切换"角度看,时间成本更高。 ISSA 5000不是简单补丁,而是一套对数据治理、内部控制与证据链提出全新要求的标准。这一准备期正与生效节点不断叠加。若现在仍未启动建设,很可能在2027—2028年度报告周期中被"合规倒逼"。
四、ISSA 5000与 ISAE 3000A以及AA1000 的对比
ISSA 5000 不是ISAE 3000的简单升级,而是专门为可持续性而生、将其完全吸纳的换代产物。在可持续性鉴证领域,ISSA 5000将在2026年12月15日后成为承接此类业务的唯一主线。
AA1000(AccountAbility 1000 Assurance Standard)是由AccountAbility组织发布的可持续性鉴证标准。与ISSA 5000相比,二者并非替代关系,而是机制不同、定位各异的两套体系。
对比维度 | AA1000 系列 | ISAE 3000(修订版) | ISSA 5000 |
发布机构 | AccountAbility | IAASB(隶属 IFAC 体系) | IAASB(隶属 IFAC 体系) |
标准类型 | 原则导向的问责与可持续框架 | 通用鉴证业务准则(伞形标准) | 专门针对可持续性信息的综合鉴证标准 |
适用范围 | 各类组织的可持续 | 通用、不限主题,可用于 ESG | 覆盖各类可持续议题与披露框架 |
鉴证级别 | High/Moderate Assurance | 有限鉴证 / 合理鉴证 | 有限鉴证 / 合理鉴证 |
执行主体 | AccountAbility 持牌鉴证机构 | 专业会计师及其他鉴证从业者 | 会计师与非会计师鉴证从业者均可 |
发布 / 生效 | AP 2018 版 | 2013 年 12 月发布 | 2024 年 11 月发布 |
核心关注 | 包容性、实质性、回应性、影响力 | 鉴证执行要求、证据收集与报告结构 | 鉴证工作的规范性、一致性与可比性 |
监管衔接 | 自愿、原则导向 | 可持续鉴证上一代通用基础标准 | 与 CSRD、ISSB 等趋势衔接,多国采纳 |
对于希望在合规层面锁定国际话语权的企业,ISSA 5000代表的是"监管接轨"路径;而AA1000更多体现为一种方法论补充。二者可互补使用,但真正决定全球合规水平的是ISSA 5000的架构。
五、适用行业与企业
结合ISSA 5000的适用范围(所有可持续性信息)及其与气候披露法规(加州SB 253、澳大利亚AASB S2、欧盟CSRD)的对接度,以下几类企业应将其作为优先建设对象:
1. 资产管理与金融服务:其投资决策与合规披露对ESG数据可信度高度敏感,鉴证结论直接影响机构投资者信任;
2. 清洁能源与新能源产业链:碳数据、温室气体排放核测是ISSA 5000的核心场景,且与GHG鉴证(原ISAE 3410领域)直接相关;
3. 高端制造与工业:供应链可持续性与范围三排放(Scope 3)数据链长、难度大,需提前搭建数据治理与内控体系;
4. 医药健康与消费零售:在ESG评级与绿色供应链中面临严格的真实性审查,是有限鉴证起步的典型对象;
5. 交通运输与物流:碳排放强度与运营数据易受监管核查,需要可比的鉴证框架;
其产品化落地通常表现为:ESG报告鉴证、温室气体清单鉴证、CSRD合规鉴证、可持续性内控与数据治理评估、有限鉴证向合理鉴证的进阶路径设计等咨询服务产品。
结语
ISSA 5000 不是一个遥远的未来标准,而是一个已经进入冲刺阶段、且全球正在同步落地的监管现实。对于重视ESG信誉与全球竞争力的各类企业而言,现在启动ISSA 5000的能力准备,意味着可以在合规窗口内从容完成体系切换。
时间,是这项标准最稀缺的资源——而在ISSA 5000的语境下,最正确的时间点,就是现在。
西美标准技术专注于可持续咨询服务,可提供从新版差距评估、体系文件搭建、内部培训到审核陪同的全流程支持,帮助企业平稳完成2027新版切换。
如需了解认证方案或预约免费评估,欢迎联系:132-8083-3289(微信同号)