总部咨询热线
132-808-33289
 来源:西美企业管理咨询
 时间:2026-10-27
 点击:2次
上一篇文章讲到了一些CBAM的应用场景和费用,我觉得大家最关心的应该就是费用的核算。因为篇幅的原因没有展开描述,所以这篇文章我来跟大家分享一下CBAM的一些计算边界。
CBAM费用=(欧盟碳价-原产国已付价格)×(产品碳排放-欧盟免费配额)
注:在这里友情提示一下大家,欧盟免费配额是逐年递减的。
一、时间边界:季度报告与年度报告
过渡期与正式期的时间边界存在本质差异。过渡期实行季度报告制度,申报人须在每季度结束后一个月内提交CBAM报告。例如,2026年第四季度报告须于2027年1月31日前提交;2027年第三季度报告须于2027年10月31日前提交。
年度声明提交期限已调整为次年9月30日;对于2026日历年度进口的货物,首个年度声明及证书注销义务的截止日期为2027年9月30日。
时间边界的另一个重要维度是“数据归属期间”。CBAM要求排放数据与货物进口期间相匹配。若生产商在某一季度使用了跨季度库存、期初期末在产品或在途货物,申报人须明确说明排放归集的期间和方法,避免将不同季度的排放混同。
二、范围边界:直接排放与间接排放
CBAM的直接排放包括生产过程中的燃料燃烧排放(如焦炉、高炉、窑炉、锅炉等)和工艺排放(如水泥熟料煅烧、电解铝阳极消耗、化肥生产的化学反应等)。
间接排放则指生产过程中消耗电力所对应的排放,既包括设施内自备电厂发电产生的排放,也包括从电网购电所对应的排放。对于电力进口,CBAM还设有专门的排放核算规则,要求申报人提供电力生产设施的排放数据或证明电力与原产国电网的直接连接关系。
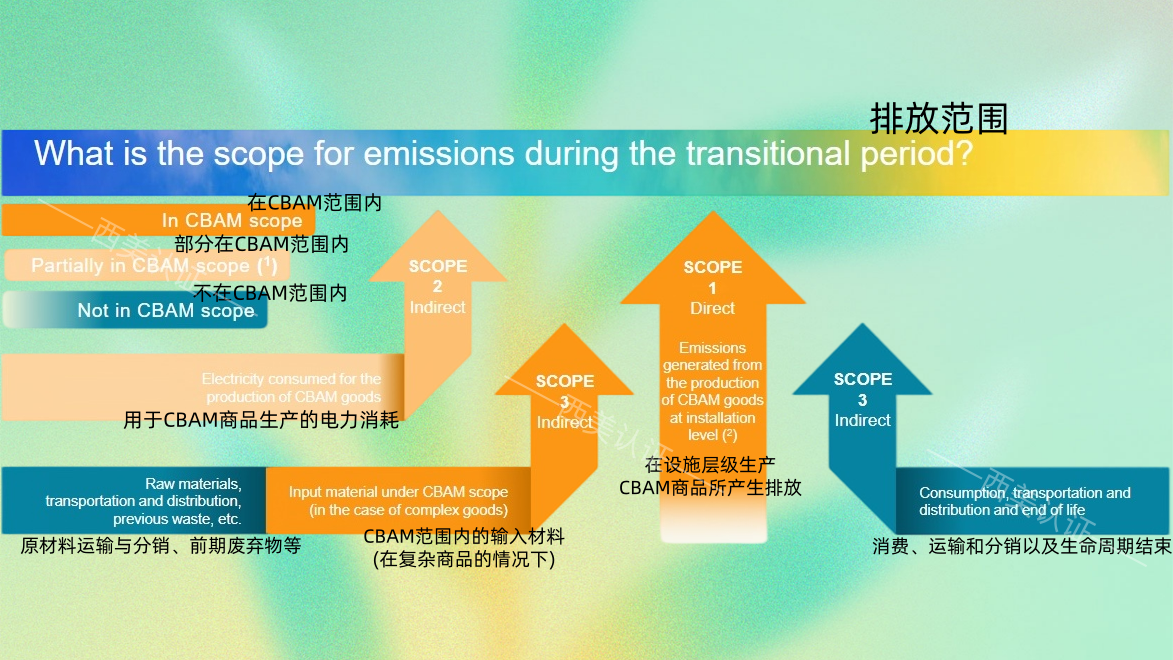
范围边界的第二个维度是“系统边界”,即哪些生产工序应纳入排放核算。CBAM要求申报人明确界定系统边界,包括原材料准备、主要生产工序、辅助工序、能源转换、废物处理等环节是否纳入。
系统边界的选择直接影响排放总量的高低,因此申报人必须在报告中清晰说明边界定义,并确保跨季度、跨年度的一致性。若系统边界发生变更,须披露变更原因及其对排放数据的影响。
三、产品边界:复杂产品与上游前体
CBAM的产品边界不仅覆盖最终进口产品,还延伸至复杂产品的上游前体。对于“复杂产品”,嵌入排放的计算应该包括所消耗投入材料(前体)的嵌入排放。
例如,进口的钢铁制成品可能包含来自上游钢坯、生铁、铁合金等前体的排放;进口的铝制品可能包含来自上游氧化铝、阳极炭块等前体的排放。申报人须递归追溯上游前体的排放,并将其与最终产品的直接排放和间接排放合并计算。
上游前体可能来自不同国家、不同设施、不同生产路线,其排放数据可能无法从供应商处获得;若无法获得实际数据,申报人可能被迫使用默认值,而默认值通常高于实际值,从而增加证书成本。此外,上游前体的排放数据若未经验证,其可核查性将受到质疑,进而影响最终产品的CBAM声明质量。
四、数据来源边界:实际值、默认值
CBAM的数据来源规则经历了从“宽松”到“严格”的演变。过渡期初期(2023年10月1日至2024年7月31日),若申报人无法获得实际嵌入排放数据,可使用默认参考值进行报告。
实际值应基于欧盟委员会发布的方法计算,并须经认可的核查机构验证;默认值通常附带加价(mark-up),数据来源边界的选择对证书成本具有直接影响。
实际值通常低于默认值,因为默认值可能包含出口国平均排放强度加价、行政负担加价或欧盟表现最差10%设施的排放水平。因此,进口商有强烈的经济动机推动供应商提供实际数据。
所以说,CBAM 费用其实是 "边界账"——时间、范围、产品、数据来源四个边界怎么定,直接决定要交多少钱。边界清楚、坚持实测值,成本才能压下来;虽然用默认值是省事了,但是省的是填表功夫,多付的是证书真金白银。首个“年度大考”时间将近,早理顺数据,找到靠谱的认证机构,才是划算的做法。
西美标准技术专注于CBAM咨询服务,可提供从新版差距评估、体系文件搭建、内部培训到审核陪同的全流程支持,帮助企业平稳完成2027新版切换。
如需了解认证方案或预约免费评估,欢迎联系:132-8083-3289(微信同号)